O seguro da casa cobre humidade e infiltrações?
Um cano rebentado costuma estar coberto; uma infiltração lenta ou a condensação muitas vezes não. O que verificar, documentar e a quem participar.
- «Danos por água» cobre sobretudo eventos súbitos, como um cano rebentado; humidade gradual, condensação e falta de manutenção são exclusões frequentes.
- Fotografe, contenha o dano e participe cedo: as apólices fixam prazos curtos e, sem prazo no contrato, a lei aponta para 8 dias.
- Pode caber à sua apólice, à do vizinho ou à do condomínio, conforme a origem da água. Confirme sempre as condições particulares.
NESTE GUIA
O seguro multirriscos cobre humidade?
Depende de como a água chegou. A maior parte dos seguros multirriscos habitação inclui uma cobertura de «danos por água», pensada para acontecimentos súbitos e acidentais: um cano que rebenta, um esquentador que verte, uma máquina de lavar que transborda. Nesses casos, os danos no estuque, na pintura, no pavimento e, se estiver seguro, no recheio costumam estar cobertos.
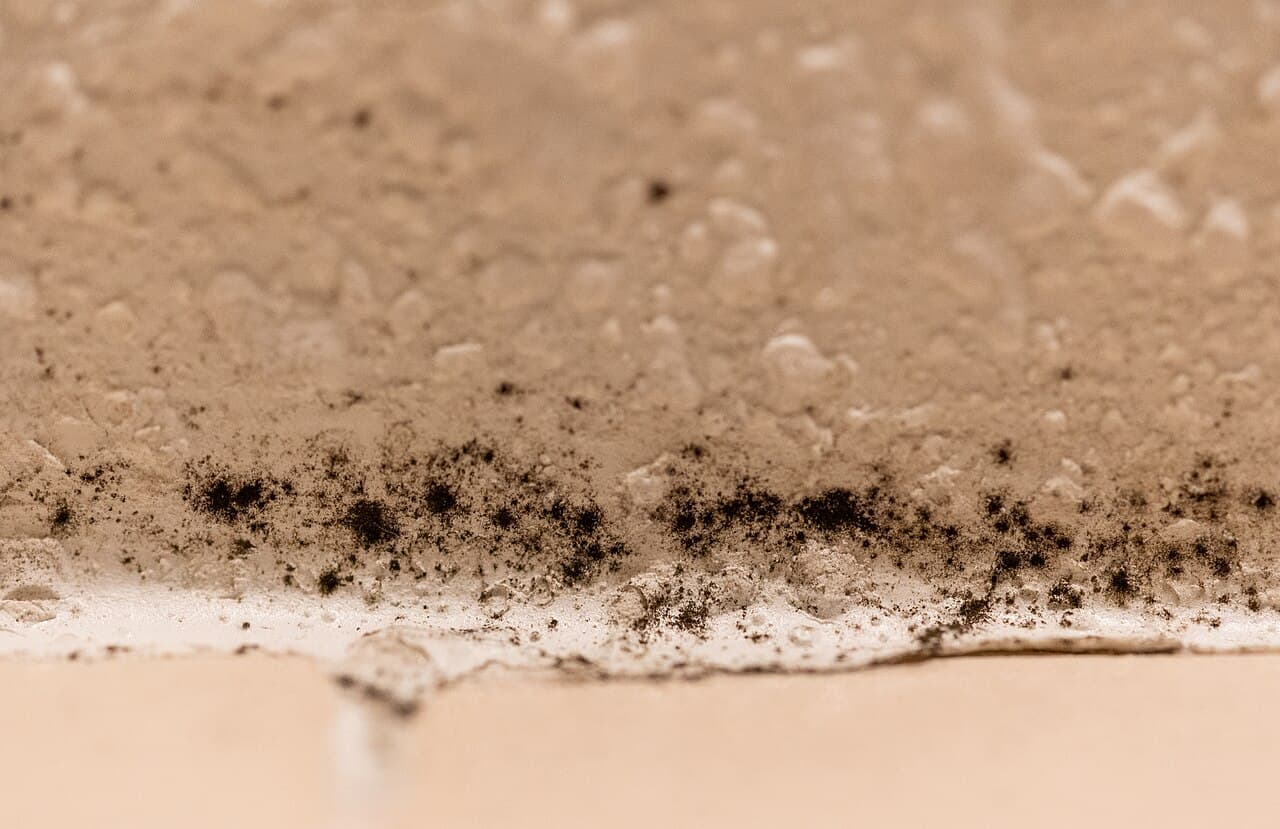
A humidade que se instala devagar é outra história. Condensação, capilaridade, infiltrações que se arrastam há meses e problemas por falta de manutenção aparecem muitas vezes nas exclusões. A resposta para o seu caso está nas condições gerais, especiais e particulares da apólice — confirme as condições particulares antes de assumir que está, ou não está, coberto.
Dois exemplos. Um tubo de água quente rebenta dentro da parede da cozinha, num prédio dos anos 80, e molha o pavimento da sala: é o caso típico de danos por água. Já o bolor nos cantos de um quarto virado a norte, que volta todos os invernos com 75% de humidade às 7h, é condensação — e quase nunca é tratado como sinistro.
Danos por água ou humidade gradual: a diferença que decide
A lógica do seguro é cobrir o imprevisto, não o desgaste. Por isso, a pergunta que o perito faz é simples: isto aconteceu de repente, ou foi-se formando ao longo do tempo?
| Situação | Tende a estar coberta? | Porquê |
|---|---|---|
| Cano rebentado dentro da parede | Frequentemente sim | Evento súbito e acidental |
| Máquina de lavar ou autoclismo que transborda | Frequentemente sim | Evento súbito |
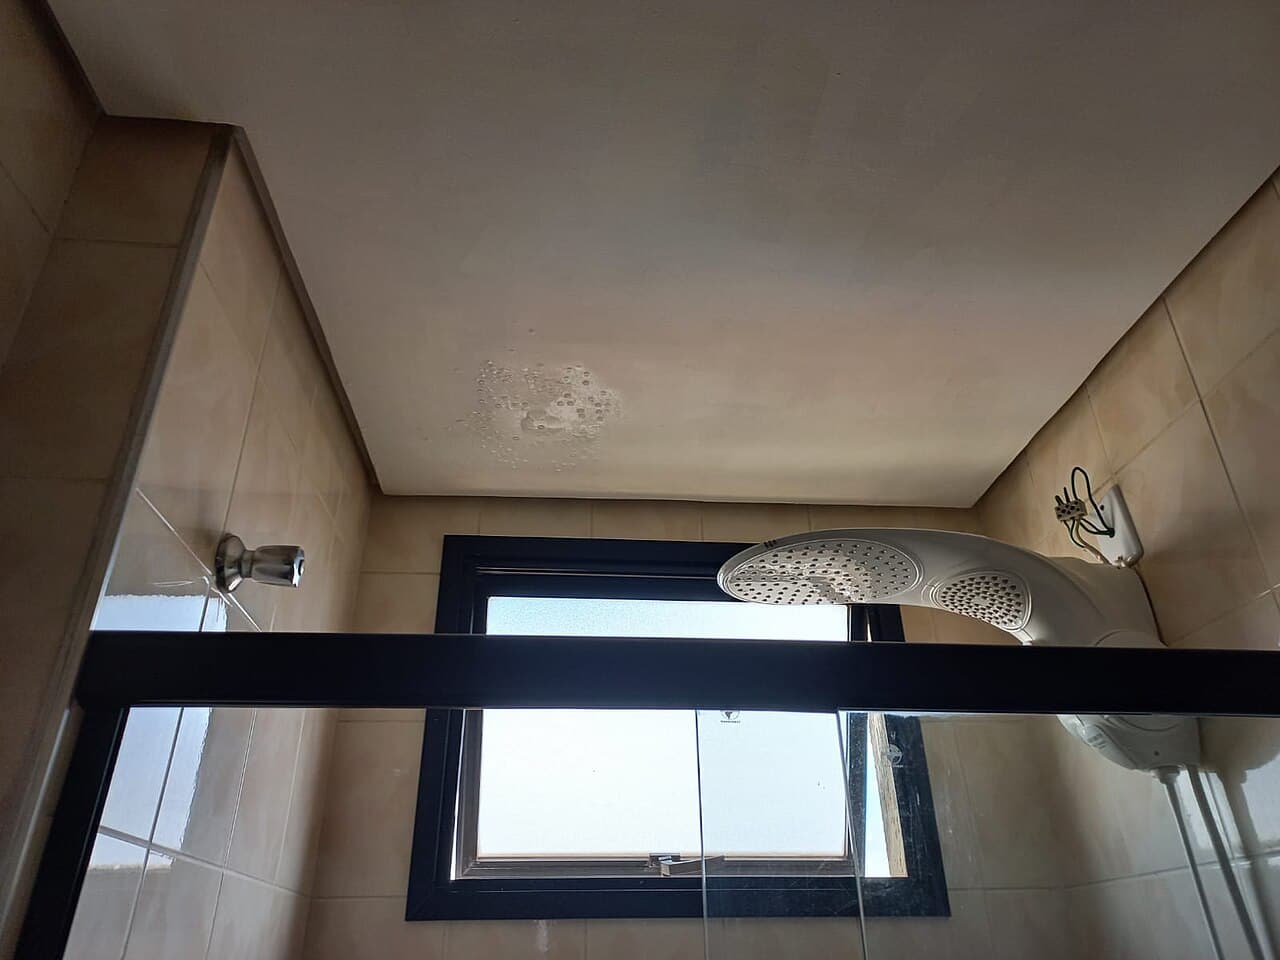
| Fuga no andar de cima que molha o seu teto | Frequentemente sim (pela sua apólice ou pela do vizinho) | Origem acidental noutra fração |
| Bolor por condensação | Raramente | Fenómeno gradual, ligado ao uso e ao edifício |
| Capilaridade (faixa até 1 m no r/c) | Raramente | Problema construtivo e gradual |
| Infiltração pela fachada ou cobertura durante anos | Muitas vezes excluída | Gradual ou falta de manutenção |
| Juntas e silicones gastos na base de duche | Muitas vezes excluída | Desgaste e manutenção |
| Entrada de água durante um temporal | Depende | Algumas apólices cobrem fenómenos da natureza, com condições |
Se não sabe qual é a causa, o diagnóstico gratuito dá uma probabilidade para condensação, capilaridade e infiltração, com alerta de fuga. Não decide a cobertura — isso cabe à seguradora — mas ajuda a perceber se faz sentido participar. Veja também o guia sobre infiltrações.
Exclusões típicas a procurar na apólice
As palavras exatas variam de seguradora para seguradora, mas estas exclusões aparecem com frequência. Procure-as nas condições gerais e especiais:
- Danos graduais ou progressivos, incluindo humidade, condensação e bolor.
- Falta de manutenção ou de conservação do imóvel e das canalizações.
- Deterioração de juntas, vedantes e silicones.
- Infiltrações através de paredes, fachadas, coberturas ou terraços, salvo quando resultam de um fenómeno da natureza coberto.
- Danos em casas desabitadas há mais do que um certo período.
- O custo de reparar o próprio cano ou equipamento avariado — por vezes só está coberto o dano que ele causou.
Veja também a franquia: o valor que fica sempre a seu cargo em cada sinistro. Num dano pequeno, pode não compensar participar. E veja se a apólice inclui pesquisa de avarias ou assistência de canalizador — algumas incluem, o que ajuda a encontrar a origem sem pagar a deteção de fugas, que custa a partir de algumas centenas de euros.
O que documentar quando descobre o dano
- Contenha o dano: feche a torneira de corte, desligue a eletricidade da zona afetada se houver água perto de tomadas, afaste os móveis.
- Fotografe e filme antes de limpar: a mancha, a origem se for visível, os bens danificados, com data e hora.
- Meça, se puder: um higrómetro (~€10) e fotografias repetidas no mesmo ângulo mostram a evolução.
- Guarde peças e faturas: o tubo rachado, a fatura do canalizador, os talões dos bens danificados.
- Não faça a reparação definitiva antes de a seguradora ver os danos ou autorizar por escrito, salvo o indispensável para travar a água.
Com que rapidez tem de participar o sinistro?
Depressa. As apólices fixam um prazo para comunicar o sinistro e, na falta de prazo no contrato, o regime jurídico do contrato de seguro aponta para os 8 dias seguintes a ter conhecimento dele. Confirme o prazo exato nas condições da sua apólice.
Há também uma razão prática: quanto mais tempo passa, mais o dano parece gradual. Uma mancha que cresce durante quatro meses antes de ser participada convida a seguradora a perguntar porque é que ninguém agiu. Participe logo, mesmo sem saber a origem exata, e complete a informação depois.
O processo costuma seguir estes passos:
- Participação à seguradora, por telefone, área de cliente ou mediador, com fotografias e uma descrição do que aconteceu.
- Visita de um perito, que avalia a origem, a extensão do dano e se o evento cabe na cobertura.
- Relatório de peritagem e decisão da seguradora, com o valor proposto e a franquia descontada.
- Reparação, feita por quem a seguradora indicar ou por quem você escolher, conforme a apólice.
Quem participa: a sua apólice, a do vizinho ou a do condomínio?
Depende de onde veio a água e de quem tem seguro. A tabela resume os casos mais comuns.
| Origem da água | Apólice que costuma ser acionada | Notas |
|---|---|---|
| Canalização da sua fração | A sua (danos por água) | Se for inquilino, avise o senhorio: o seguro do edifício costuma ser dele; o do recheio é seu |
| Fração do vizinho de cima | A sua e/ou a do vizinho (responsabilidade civil) | Muitas vezes é mais rápido participar à sua seguradora |
| Partes comuns (coluna, cobertura, fachada) | A do condomínio, se cobrir danos por água | O seguro obrigatório por lei é só o de incêndio |
| Origem desconhecida | A sua, para iniciar o processo | A peritagem ajuda a encontrar a origem |
Se for inquilino, avise o senhorio por escrito. O site gera uma carta-modelo gratuita na página para inquilinos, na do condomínio e a partir do resultado do diagnóstico — é um modelo, não aconselhamento jurídico. Veja também os guias sobre humidade vinda do vizinho de cima e partes comuns do condomínio.
Relatório técnico e próximos passos
Quando a seguradora considera o dano gradual, ou quando há discussão sobre a origem, um relatório técnico com medições e fotografias datadas ajuda a clarificar os factos. O humidade.pt está a preparar um serviço de relatório para seguro, que vai aparecer em serviços. Documenta a causa provável e o estado da casa; não garante nenhuma decisão da seguradora.
Se discordar de uma decisão, peça a fundamentação por escrito. Pode usar o Livro de Reclamações, também em formato eletrónico, e procurar apoio na DECO. Para tratar a causa depois do sinistro, veja os guias sobre condensação e bolor no teto.
Perguntas frequentes
Raramente, quando o bolor resulta de condensação ou de humidade que se acumulou ao longo do tempo: é um dano gradual, muitas vezes excluído. Se o bolor surgir depois de um evento coberto, como um cano rebentado, a limpeza e a pintura podem entrar no sinistro. Confirme as condições particulares da sua apólice e documente a origem com fotografias datadas.
Compare o custo da reparação com a franquia da apólice: se ficar abaixo ou perto dela, a participação pode não compensar. Mesmo assim, se a água veio de outra fração ou das partes comuns, informe por escrito o vizinho ou a administração, porque pode ser outra apólice a pagar. Guarde fotografias e faturas para o caso de o dano voltar.
Depende do contrato de arrendamento: alguns exigem um seguro ao inquilino, outros não. O seguro do edifício é normalmente do senhorio. Um seguro de recheio protege os seus bens e pode incluir responsabilidade civil, útil se uma fuga na sua casa molhar o vizinho de baixo. Leia o contrato e confirme as condições da apólice que escolher.
Pode. Muitas apólices excluem danos graduais e falta de manutenção, e uma fuga que pinga há meses levanta essa questão. Por isso convém participar logo que nota o problema, com fotografias datadas e a fatura da reparação. Se discordar da decisão, peça a fundamentação por escrito e confirme as condições particulares da apólice.
Algumas apólices incluem pesquisa de avarias ou assistência de canalizador; nesse caso, a seguradora trata da deteção. Se não incluírem, o custo fica normalmente a cargo do dono da fração onde está a avaria e começa em algumas centenas de euros. Antes de contratar alguém, ligue para a linha de assistência e confirme o que está coberto.
FONTES
- Regime Jurídico do Contrato de Seguro (Decreto-Lei n.º 72/2008), art. 100.º
- Código Civil, arts. 1421, 1424 e 1429 (propriedade horizontal e seguro contra incêndio)
- Preços observados em Google.pt, cume.pt, Zaask e Habitissimo, out. 2026